BITÁCORA INQUIETA
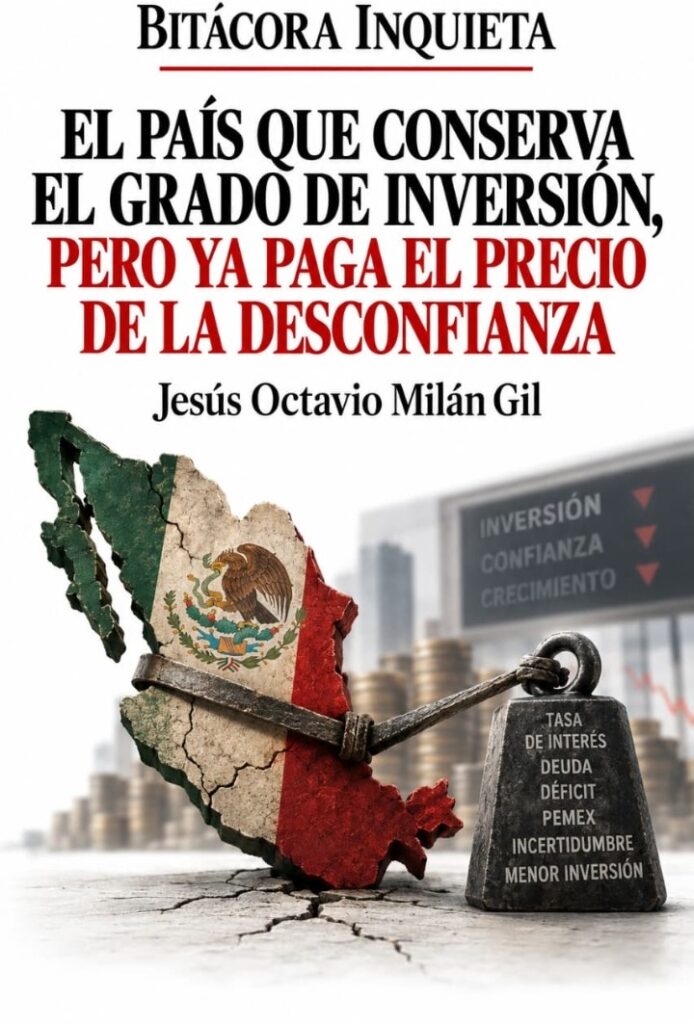
EL PAÍS QUE CONSERVA EL GRADO DE INVERSIÓN, PERO YA PAGA EL PRECIO DE LA DESCONFIANZA
Jesús Octavio Milán Gil
Hay alarmas económicas que no suenan.
No tienen sirenas, no interrumpen el tráfico y tampoco obligan a desalojar edificios. Se manifiestan de otra manera: en una décima adicional de interés, en una calificadora que mueve una letra, en un inversionista que decide esperar, en una empresa que pospone una fábrica o en un gobierno que descubre que cada peso prestado comienza a costarle un poco más.
México todavía conserva el grado de inversión.
Pero los mercados han comenzado a hacerle preguntas.
Y esa diferencia, aparentemente pequeña, merece nuestra atención.
La edición de The Economist del 5 de septiembre dedica un análisis a un asunto que rara vez llega a la conversación cotidiana: el costo al que México está financiando su deuda. La revista señala que los bonos mexicanos a diez años denominados en dólares ofrecen un rendimiento cercano a 6.4%, mientras que el gobierno paga alrededor de 9.3% para endeudarse a diez años en pesos.
Una tasa de interés parece apenas un número.
Pero detrás de ese número hay una pregunta política y económica:
¿Cuánto cuesta que crean en nosotros?
Porque la confianza también tiene una tasa de interés.
Porque eso es, en buena medida, lo que mide el precio de la deuda. Quien presta dinero no solamente pregunta cuánto recibirá de regreso. También se pregunta qué tan seguro está de recuperarlo.
Y cuando aumenta la duda, aumenta el precio.
México no está en una crisis de deuda. Conviene decirlo desde ahora porque exagerar sería tan irresponsable como minimizar. El país mantiene grado de inversión con las agencias que califican su deuda soberana. Moody’s redujo en mayo la calificación de Baa2 a Baa3, pero cambió al mismo tiempo la perspectiva de negativa a estable. La propia Secretaría de Hacienda destacó entonces fortalezas importantes: una economía grande y diversificada, reservas internacionales elevadas, cerca de 80% de la deuda federal denominada en moneda nacional y a tasa fija y un perfil relativamente ordenado de vencimientos.
Es decir, el paciente no está en terapia intensiva.
Pero el médico acaba de pedirle nuevos estudios.
Y sería absurdo romper los resultados porque no nos gustaron.
The Economist coloca el problema en una trayectoria fiscal que se ha vuelto más complicada. Recuerda que el déficit alcanzó 5.7% del PIB en 2024, el nivel más elevado en casi cuatro décadas, y señala el crecimiento de la deuda y la rigidez de buena parte del gasto público.
Moody’s coincide en el diagnóstico general, aunque con los matices propios de una calificadora: justificó su degradación por el debilitamiento fiscal derivado de rigideces del gasto, el apoyo persistente a Pemex y el deterioro de algunos anclajes de la política fiscal.
Aquí aparece una palabra que México conoce demasiado bien.
Pemex.
Durante décadas quisimos que Petróleos Mexicanos fuera muchas cosas al mismo tiempo: empresa, símbolo nacional, fuente de ingresos públicos, instrumento de política energética, empleador, refinador, explorador y guardián de una idea de soberanía.
El problema es que la soberanía también necesita estados financieros.
The Economist cita un cálculo de México Evalúa según el cual, de cada diez pesos que Pemex entregó al erario entre enero y junio, casi ocho terminaron regresando a la empresa. También sostiene que el gobierno le ha proporcionado alrededor de 130 mil millones de dólares desde 2018, sin contar apoyos extrapresupuestarios.
No es un asunto menor.
Moody’s calculó que el Gobierno proporcionó aproximadamente 35 mil millones de dólares a Pemex durante 2025 y presupuestó otros 14 mil millones para 2026. La petrolera cerró 2025 con una deuda financiera cercana a 85 mil millones de dólares y enfrentaba vencimientos importantes para este año.
El gobierno de Claudia Sheinbaum insiste en que Pemex deberá alcanzar una posición financiera mucho más sostenible. Incluso el programa de financiamientos de la empresa para 2026 reconoce expresamente apoyo federal para cubrir amortizaciones de deuda.
Ese es precisamente el dilema.
México quiere rescatar a Pemex sin que Pemex termine comprometiendo las finanzas de México.
Y no basta con declarar que ambas cosas son posibles.
Hay que demostrarlo.
Porque los mercados no votan.
Los mercados cobran.
Pero tampoco conviene convertir a los mercados en jueces infalibles. Una calificadora mide riesgo crediticio; no mide justicia social, distribución del ingreso, bienestar ni la calidad moral de un gobierno. Sus letras importan porque influyen en el costo del dinero, no porque constituyan un veredicto sobre un país.
Una calificadora puede equivocarse. También un banco de inversión y, desde luego, The Economist. Pero cuando distintas instituciones comienzan a formular preguntas semejantes sobre déficit, deuda, crecimiento y Pemex, conviene escuchar antes de descalificar.
No significa que mañana perderemos el grado de inversión.
Significa algo más sencillo y quizá más útil:
México tiene menos margen para equivocarse.
Y en ese escenario aparece otro problema: la inversión.
La publicación británica señala que la inversión privada venía mostrando una prolongada debilidad y sostiene que las grandes expectativas depositadas en el nearshoring no se han materializado con la velocidad imaginada. A ello suma la incertidumbre sobre el T-MEC y las dudas que algunos inversionistas tienen respecto de las reformas institucionales mexicanas, particularmente la elección de jueces.
Banco de México aporta aquí una coincidencia importante, sin adoptar necesariamente el juicio político de la revista. En su más reciente revisión elevó la previsión de crecimiento de México para 2026 a 1.5%, pero advirtió que la inversión continuaría débil ante la incertidumbre de la relación comercial con Estados Unidos y las revisiones del T-MEC.
Ahí está una de las paradojas mexicanas.
Tenemos una de las ubicaciones geográficas más privilegiadas del planeta.
Compartimos más de tres mil kilómetros de frontera con la mayor economía del mundo. Tenemos tratados comerciales, cadenas manufactureras integradas, experiencia exportadora, una población enorme, recursos naturales y una generación de jóvenes que podría convertirse en una formidable fuerza productiva.
El mundo comenzó a hablar de acercar las cadenas de suministro.
Y México parecía estar parado exactamente donde iba a pasar el tren.
Pero estar junto a las vías no garantiza subirse.
Para convertir el nearshoring en crecimiento necesitamos electricidad suficiente, agua, carreteras, puertos, seguridad, capital humano, certidumbre jurídica y reglas capaces de sobrevivir al calendario electoral.
Una fábrica puede amar la geografía mexicana.
El capital, sin embargo, también pregunta por las reglas.
Y aquí es donde el debate económico se vuelve político.
El gobierno de Claudia Sheinbaum tiene argumentos para defenderse. La economía no está colapsando. El Banco de México acaba de mejorar su expectativa de crecimiento. México conserva grado de inversión. El sistema financiero permanece estable y el país mantiene fortalezas macroeconómicas acumuladas durante décadas.
La propia The Economist, a pesar de su tono crítico, reconoce que Sheinbaum ha presentado planes económicos razonables y se ha mostrado más receptiva hacia la inversión privada que Andrés Manuel López Obrador.
También hay algo que suele olvidarse cuando discutimos las finanzas públicas como si fueran solamente una hoja de Excel.
Los programas sociales cuestan.
Pero también cumplen una función social.
Las pensiones cuestan.
Pero detrás de ellas existen millones de personas.
La inversión pública cuesta.
Pero sin infraestructura tampoco existe crecimiento.
El desafío serio, por tanto, no consiste simplemente en recortar.
Consiste en decidir mejor.
México necesita una conversación fiscal adulta en la que dejemos de fingir que todos los derechos pueden ampliarse indefinidamente, todas las empresas públicas pueden recibir recursos ilimitados, todos los grandes proyectos pueden financiarse y, al mismo tiempo, los impuestos pueden permanecer prácticamente intactos.
Las matemáticas no pertenecen a la derecha ni a la izquierda.
Suman igual en Palacio Nacional que en Wall Street.
Pero la política comienza precisamente después de hacer las cuentas: cuando una sociedad decide quién aporta más, qué debe protegerse, dónde invertir y qué sacrificios no está dispuesta a imponer a quienes menos tienen.
El Fondo Monetario Internacional ya había advertido que México necesitaba una consolidación fiscal más ambiciosa que permitiera estabilizar la deuda y recuperar espacio para responder ante futuros choques. Y planteaba algo todavía más incómodo: preservar el gasto social esencial y la inversión productiva probablemente requerirá también discutir una mayor movilización de ingresos públicos.
Esa discusión tarde o temprano llegará.
Podemos llamarla reforma fiscal, reforma hacendaria o simplemente sinceridad presupuestaria.
Pero llegará.
Porque un país no puede gastar permanentemente más de lo que recauda sin que alguien termine pagando la diferencia.
A veces la paga el contribuyente.
A veces la paga el inversionista.
A veces la paga la siguiente generación.
Y muchas veces la paga el crecimiento.
Por eso quizá la verdadera advertencia de esta edición de The Economist no está en Moody’s, ni en Pemex, ni siquiera en ese 9.3% que aparece en los bonos mexicanos.
Está en algo menos visible.
La confianza.
La confianza tarda años en construirse y puede deteriorarse mucho más rápido. No aparece como una partida del Presupuesto de Egresos, pero determina cuánto cuesta financiarlo.
México todavía conserva esa confianza.
No somos un país quebrado.
No estamos frente a una crisis como las que conocimos en otras décadas.
Y precisamente por eso este es el momento de corregir, no cuando las opciones se hayan terminado.
Hay una enorme diferencia entre administrar una crisis y evitarla.
Los buenos gobiernos deberían especializarse en lo segundo.
The Economist termina su análisis diciendo que México probablemente evitará caer en grado especulativo porque sigue siendo una economía grande, diversificada y vinculada al mercado estadounidense. Pero advierte que, para reducir el costo de su deuda, tendrá que convencer más a los mercados.
Yo agregaría algo.
México no debería ordenar sus finanzas para complacer a Moody’s.
Ni para recibir un aplauso de The Economist.
Ni siquiera para tranquilizar a Wall Street.
Debería hacerlo por nosotros.
Porque cada peso que mañana tengamos que destinar a intereses será un peso que no podrá convertirse en escuela, hospital, carretera, laboratorio, agua potable o seguridad.
Las calificadoras podrán poner letras.
Los mercados podrán poner tasas.
Los gobiernos podrán poner discursos.
Pero al final hay una realidad que ninguna narrativa puede modificar:
la confianza también forma parte del patrimonio de una nación.
Y perderla siempre resulta mucho más caro que cuidarla